コーポレート・ガバナンスに関する報告書
コーポレート・ガバナンスに関する報告書とは?
コーポレート・ガバナンスに関する報告書とは、証券取引所が定めたコーポレートガバナンス・コード(企業統治指針)に基づいて、上場会社によるコーポレート・ガバナンスについての状況や取り組み、目的等を記載した報告書のことで、コーポレートガバナンス報告書やCG報告書(シージー報告書)とも呼ばれています。
「コーポレート・ガバナンス」とは、会社が、株主をはじめ顧客・従業員・地域社会等の立場を踏まえた上で、透明・公正かつ迅速・果断な意思決定を行うための仕組みを意味しており、「コーポレートガバナンス・コード」は、中長期的な企業価値増大に向けた経営者による的確な意思決定を支える実務的な枠組みを示したものとされています。また、2022年4月の市場区分の見直しを踏まえた2021年6月の改訂を経て、直近では2026年7月21日に「2026年改訂版コーポレートガバナンス・コード」が公表されています。
上場会社のコーポレート・ガバナンスの充実というテーマに対し、「適切なディスクロージャーに企業経営者が責任をもって取組み意識を持つということ」と「企業経営者の独走を牽制する観点から独立性のある社外の人材を適切に活用する」という点を目標に置き、その実現を促進する観点から、コーポレート・ガバナンスの状況を投資者により明確に伝えるため、有価証券上場規程において、「コーポレート・ガバナンスに関する報告書」の開示が上場会社に義務付けられています。
コーポレート・ガバナンスに関する報告書の提出時期
コーポレート・ガバナンスに関する報告書は、上場している企業が提出しなければならず、提出時期は定時株主総会終了後に遅滞なく提出することとされています。また、記載内容に変更が生じた場合は、変更が生じた後最初に到来する定時株主総会の日以後に一括して修正することが可能とされています。
2026年改訂版コーポレートガバナンス・コードへの対応
2026年7月21日、コーポレートガバナンス・コードの改訂が公表されました。今回の改訂では、コードの記載項目が従来の83項目から30項目へと大幅にスリム化されています。
コードの構成の変更
| 区分 | 改訂前(2021年改訂版) | 2026年改訂版 |
|---|---|---|
| 基本原則 | 5原則 | 4原則 |
| 原則 | 31原則 | 26原則 |
| 補充原則 | 47原則 | 「解釈指針」として再整理 |
| 合計 | 83項目 | 30項目 |
2026年改訂版コーポレートガバナンス・コードは、改訂前の全5章の構成から、以下の4章で構成されるかたちになりました。
- 第1章 株主の権利・平等性の確保、株主との対話
- 第2章 株主以外のステークホルダーとの適切な協働
- 第3章 適切な情報開示と透明性の確保
- 第4章 取締役会等の責務
改訂後コードに基づくCG報告書の提出スケジュール
上場会社は、改訂後のコードの内容を踏まえたコーポレート・ガバナンスに関する報告書を、準備ができ次第、2027年7月末日までに提出するものとされています。ただし、2027年7月末日までのコーポレート・ガバナンスに関する報告書の定期更新については、改訂前のコードに沿って更新することでも差支えないとされています。
一方で、これからIPOを行う企業については、改訂後のコードを前提としてコーポレート・ガバナンスに関する報告書を作成する必要があると考えられます。
改訂の特徴 ― 原則1-2(有価証券報告書の株主総会開催前の提出)
2026年改訂の特徴として、原則1-2の解釈指針において、有価証券報告書を株主総会開催日前に提出することが、株主総会における権利行使に係る適切な環境整備の重要な例として記載されました。その際、有価証券報告書は「株主総会開催日の3週間以上前に提出されることが最も望ましい」とされています。
もっとも、株主総会開催日の3週間以上前の提出は実務上容易ではないという認識もあり、制度変更を含めた検討が行われているものとみられます。今後、制度面の見直しがなされる可能性がありますので、最新の動向にご留意ください。
開示すべき原則とは
2026年改訂版コーポレートガバナンス・コードは、以下のように合計30項目で構成されています。
- 4つの「基本原則」
- 基本原則の内容を詳細に規定した「原則」:26原則
なお、改訂前(2021年改訂版)のコードは、5つの「基本原則」、31の「原則」、47の「補充原則」の合計83項目で構成されていました。2026年改訂では、従来の「補充原則」が「解釈指針」として再整理されています。
「コンプライ・オア・エクスプレイン」― 実施するか、実施しない理由を説明するか
各企業はコーポレートガバナンス・コードの各原則について、「実施するか」、それとも「実施しない(実施していない)か」を選択し、コーポレート・ガバナンスに関する報告書では、実施しない(実施していない)ものがある場合には、その理由を説明することが求められます。
この考え方を「コンプライ・オア・エクスプレイン」といいます。
ただし、必ずしも全ての原則を一律に実施する必要はなく、個々の企業の置かれた状況や事情により代替的な取り組みも認められています。そして、その場合には実施しない理由や代替的な取り組みを十分に説明することが望ましいとされています。
市場区分ごとのコンプライ・オア・エクスプレインの対象範囲
実施しない理由の説明が必要となる各原則の範囲は、東京証券取引所の市場区分ごとに以下のとおりとされています。
| 市場区分 | 実施しない理由の説明が必要となる範囲 |
|---|---|
| プライム市場 | 基本原則・原則 |
| スタンダード市場 | 基本原則・原則(原則のうち、プライム市場向けの内容は対象外) |
| グロース市場 | 基本原則 |
グロース市場については、基本原則のみがコンプライ・オア・エクスプレインの対象とされている点は、2026年改訂においても変更されていません。
特定の事項を開示すべきとする原則
コーポレート・ガバナンスに関する報告書 記載要領(2026年7月改訂版)によると、プライム市場・スタンダード市場の上場会社は、コーポレート・ガバナンスに関する報告書の「Ⅰ 1.基本的な考え方(2)コードの各原則に関する取組み」欄において、①コードの各原則に関する取組みを任意に開示する場合、および②「特定の事項を開示すべきとする原則」に関する開示を行う場合に、その内容を記載します。
このうち②の「特定の事項を開示すべきとする原則」は、2026年7月版のコードでは以下の9原則です。
| 原則 | 概要 |
|---|---|
| 原則1-1(1) | 株主との建設的な対話を促進するための体制整備・取組みに関する方針 |
| 原則1-4 | 政策保有株式に関する方針等 |
| 原則2-2 | 社内の多様性の確保 |
| 原則2-4 | 企業年金のアセットオーナーとしての機能発揮 |
| 原則3-1 | 情報開示の充実 |
| 原則4-3(3) |
取締役会の役割・責務Ⅲ:経営陣・取締役に対する実効的な監督① -関連当事者と会社との間の取引について |
| 原則4-7 | 会社の機関設計のうち任意の仕組みの活用 |
|
原則4-13(1)・(3) |
取締役会・監査役会の実効性確保のための前提条件 (1)取締役の有するスキル等の組み合わせと取締役の選任に関する方針・手続 (3)取締役会全体の実効性評価 |
| 原則4-15 | 取締役・監査役の研鑽 |
記載にあたっては、項番等により具体的に特定したうえで、どの原則に関する取組みの開示であるかを明示します。上記①と②を区別して記載する方法、①と②をあわせて原則の項番に沿って記載する方法のいずれによっても差支えないとされています。また、本欄に直接記載する方法のほか、有価証券報告書、アニュアルレポート、自社のウェブサイト等で開示している場合に、その内容を参照すべき旨と閲覧方法(ウェブサイトのURLなど)を記載する方法も認められています。
なお、グロース市場の上場会社が、コードの各原則に関する取組みや特定の事項を開示すべきとする原則についての開示を任意に記載することも可能です。
コーポレート・ガバナンスに関する報告書の主な記載内容(機関設計別)
コーポレート・ガバナンスに関する報告書は、投資者が各企業間の比較ができるよう、以下の決められた様式に従って開示します。
IPO準備企業が押さえるべき作成上の留意点
コーポレート・ガバナンスに関する報告書は、上場申請書類の添付書類として、そのドラフトの提出が求められます。そのため、これからIPOを行う企業については、2026年改訂版コーポレートガバナンス・コードを前提として、コーポレート・ガバナンスに関する報告書を作成する必要があると考えられます。
記載する内容は、各企業における固有の状況だけでなく、経営者の考え方や基本方針、経営理念等も密接に関係しますので、取締役会で十分に議論して決定する必要があります。
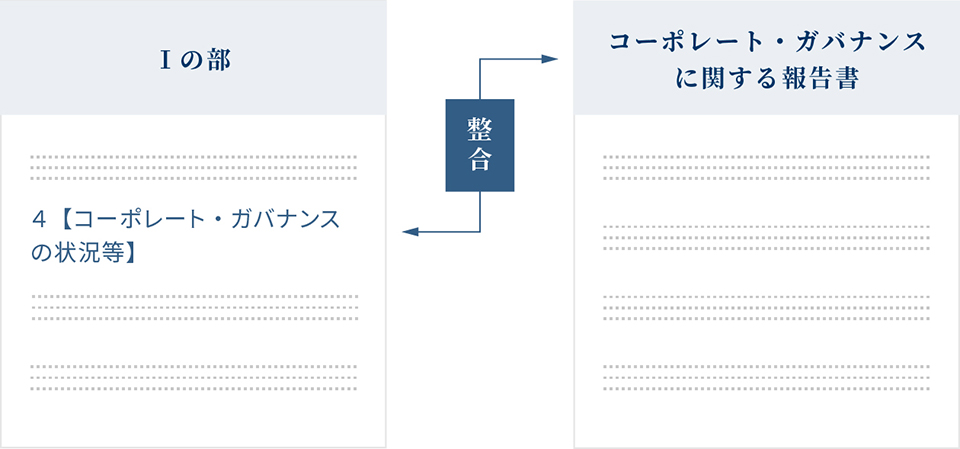
また、Ⅰの部の「第4【提出会社の状況】4【コーポレート・ガバナンスの状況等】」に共通する記載が多いため、IPO審査においては、両書類の整合性をチェックしておきましょう。
※「Ⅰの部」と「コーポレートガバナンス報告書(ドラフト)」は、ともにIPO審査の時に作成が求められる書類です。

響きパートナーズでは、上場申請書類作成やコーポレートガバナンス・コードの対応、
取引所への回答書作成のご支援において豊富な実績がございます。
また、上場をお考えの企業さまには、上場後もその後の市場変更を見据えたご支援をいたします。
ぜひご相談ください。
 響きパートナーズ株式会社
響きパートナーズは、スタートアップの創業期から成長期にかけての様々なステージにおける経営サポートと実務支援を行なうコンサルティング会社です。
現在、IPO支援をはじめとしたベンチャー企業の経営支援のプロフェッショナルとして、毎年、国内で上場する企業のおよそ10社に1社をご支援しています。ベンチャー経営に関する諸課題をお持ちの企業様に、アドバイスだけでなくコンサルタントが実際に手を動かし、課題解決に向けて伴走支援しています。
城戸 祐樹
公認会計士。有限責任監査法人トーマツから地盤ネット㈱に転じ、IPOプロジェクトの中核メンバーとして、経理総務部にてIPOを達成。2014年に響きパートナーズに参画、取締役パートナー。