IPO準備は何から始める?審査で問われる5つの重要項目と6つの失敗事例【公認会計士が解説】
「IPO準備は何から手をつければいいのか」「いつまでに、どこまで整えればいいのか」。上場を目指す企業の経営者や管理部門の方から、よくいただくご相談です。
結論から言えば、IPO準備を円滑に進めるカギは「早めに仕組みを作り、長く運用する」ことにあります。審査で問われるのは、書類の完成度ではなく、ルールが現場で実際に運用されているかどうかだからです。
本記事では、2026年6月17日に開催したウェビナー「IPO準備を円滑に進めるための実務ガイド」の内容を、講師の解説に沿ってご紹介します。
- この記事でわかること
- IPO準備の全体像(N-3期〜N期の3つのフェーズ)
- 規程・決算体制・予実管理・稟議体制など、押さえるべき5つの重要項目
- 監査法人・主幹事証券との上手な向き合い方
- 審査やショートレビューで指摘されやすい6つの失敗事例と対策
目次
1.IPO準備の全体像:上場までの3つのフェーズ
2.IPO準備で押さえるべき5つの重要項目
3.規程だけでは不十分。内部管理体制の「4つの階層」
4.IPO準備のプロジェクトチームの作り方
5.監査法人・主幹事証券との向き合い方 3つのポイント
6.IPO審査で指摘されやすい6つの失敗事例と対策
7.まとめ:明日から取り組む3つのアクション
8.よくある質問
IPO準備の全体像:上場までの3つのフェーズ
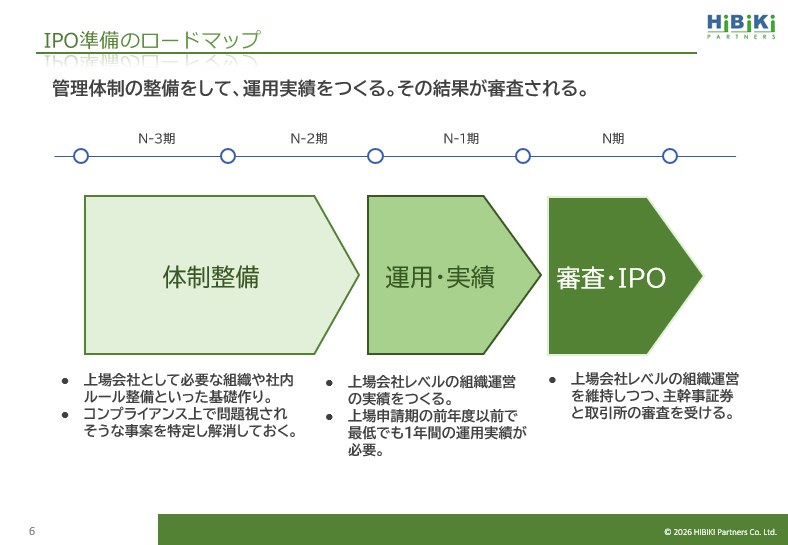
IPOの時期をN期とし、そこを基準にN-1期、N-2期、N-3期と表現します。上場までの道のりは、大きく「体制整備」「運用・実績」「審査・IPO」の3つのフェーズに分かれます。
体制整備:上場会社としての基礎を作る
組織図の作成や社内ルール・規程の整備といった「基礎作り」の期間です。反社会的勢力との関係など、審査で問題視されそうな事案もこの時期に特定し、確実に解消しておきます。
運用・実績:最低1年間の運用実績が必要
ここが非常に重要です。ルールは「作っただけ」では終わりません。上場申請の前年度、つまりN-1期に、最低でも1年間の運用実績が求められます。
審査・IPO:「体制」と「実績」が問われる
確立した体制を維持しつつ、主幹事証券や証券取引所の審査を受けます。これまでの「体制」と「実績」が、この場で問われることになります。
IPO準備で押さえるべき5つの重要項目
IPO準備では、多岐にわたるタスクが同時並行で動きます。そのなかでも特に重要な5つの項目と、その進め方のポイントをご紹介します。
① タスクとスケジュールの管理:「課題管理表」を徹底活用
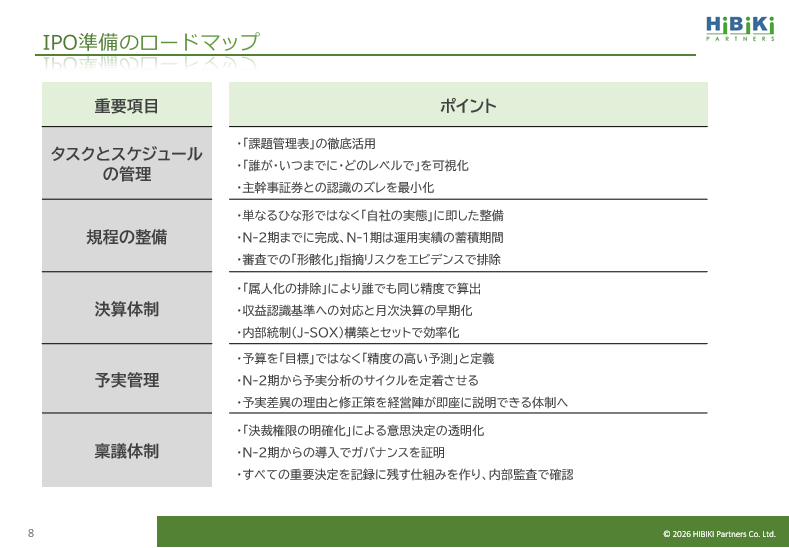
主幹事証券とのミーティングや課題の洗い出しは、N-2期から始まります。主幹事証券から提出される「課題管理表」を活用し、誰が・いつまでに・どのレベルで解決するかを可視化しましょう。認識のズレを最小限にすることが、審査までの最短ルートです。
② 規程の整備:N-2期までに完成させる
ひな形を揃えるだけでなく、「自社の実態に即しているか」が問われます。N-2期までに規程を完成させ、N-1期は規程どおりに運用されているエビデンスを積み上げる期間と捉えてください。運用期間が短いと、審査で「形骸化している」と指摘されるリスクが高まります。
③ 決算体制:属人化を排除し、早期化する
上場企業には「正確さ」と「スピード」の両方が求められます。N-2期から収益認識基準への対応や月次決算の早期化を進めます。ポイントは属人化の排除です。誰が担当しても同じ精度で数字が出る仕組みを、内部統制(J-SOX)の構築とセットで進めると効率的です。
④ 予実管理:予算は「目標」ではなく「予測」
IPO準備において、予算は「目標」ではなく「精度の高い予測」です。N-2期から予実分析のサイクルを回し始めてください。「なぜズレたのか、どう修正するのか」を経営陣がすぐに説明できる体制が、投資家からの信頼につながります。
⑤ 稟議体制:決裁権限を明確にし、記録を残す
N-2期には稟議制度の導入が望まれます。誰にどこまでの権限があるかをルール化し、重要な意思決定をすべて記録に残すことが、ガバナンスが効いている証明になります。内部監査でチェックすべき項目でもあります。
5つに共通するのは、「早めに仕組みを作り、長く運用する」ことです。それが結果として、最も円滑にIPO準備を進める近道になります。
規程だけでは不十分。内部管理体制の「4つの階層」
体制整備を進めるうえで役立つのが、内部管理体制を「組織」「規程」「プロセス」「モニタリング」の4つの階層で捉える考え方です。
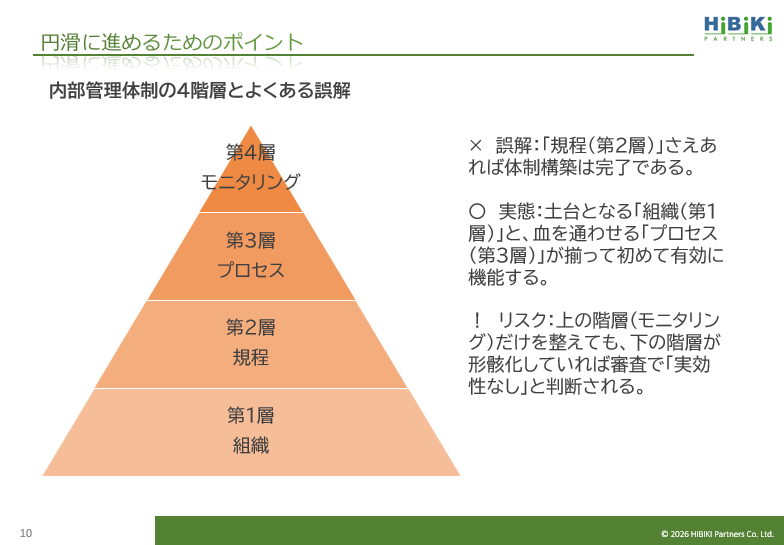
多くの会社が陥るのが、「規程さえあれば体制構築は完了」という誤解です。どんなに立派な規程があっても、運用する責任者がいなかったり、現場の業務と乖離していたりすれば、単なる「ルールブック」に過ぎません。
有効に機能させるには、土台となる「組織(第1層)」と、規程に血を通わせる「プロセス(第3層)」が揃っている必要があります。内部監査などのモニタリング(第4層)だけを形式的に整えても、現場の運用が形骸化していれば、審査では「実効性なし」と判断されてしまいます。
IPO準備のプロジェクトチームの作り方
もう一つのポイントが、「誰がやるのか」を固めることです。「IPO責任者」「各部門」「外部」の3つに分けてご説明します。
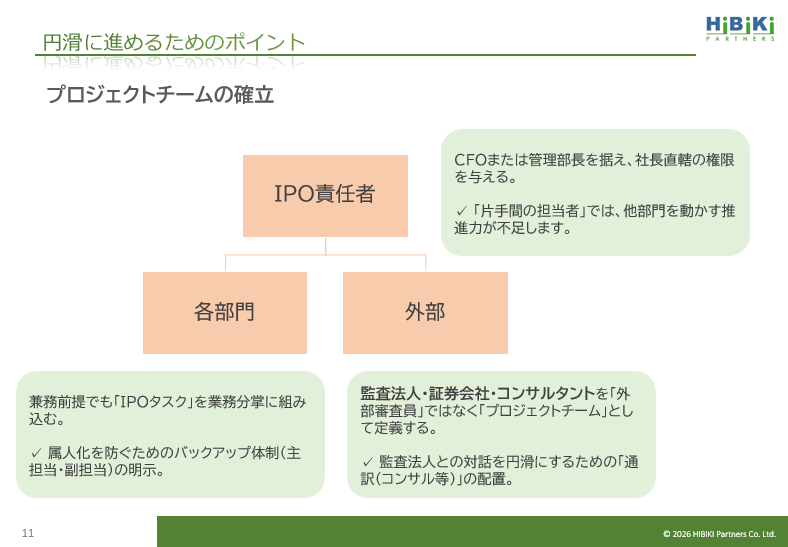
IPO責任者:CFO・管理部長に社長直轄の権限を
CFOや管理部長など、経営陣の一翼を担い、実際に業務を推進できる方を置きます。「片手間の担当者」では、他部門の負担増を調整する際にどうしても推進力が不足します。
各部門:IPOタスクを業務分掌に組み込む
IPO準備は管理部門だけでは完結しません。兼務であっても「IPOタスク」を正式な業務分掌に組み込み、主担当と副担当を明示して属人化を防ぎましょう。
外部:監査法人・証券会社も「チームの一員」に
監査法人や証券会社、コンサルタントは「外部審査員」ではなく、同じゴールを目指すプロジェクトチームとして位置づけます。監査法人との対話の「通訳」としてコンサルタントを配置すると、不要な手戻りを防げます。
監査法人・主幹事証券との向き合い方 3つのポイント
IPO準備で避けて通れないのが、監査法人や証券会社との関係です。両者を敬遠しがちな会社は多いのですが、そのスタンスこそが準備の円滑化を阻害する原因になります。
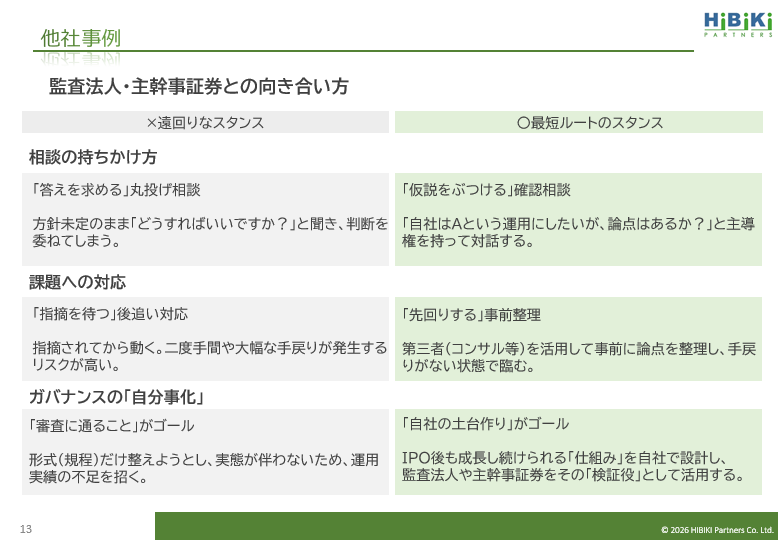
① 相談は「丸投げ」ではなく「仮説をぶつける」
自社の方針がないまま「どうすればいいですか?」と聞く相談は、遠回りです。私も監査法人時代、こうした相談に困った経験があります。監査法人が具体的に指示すると、自分の指示を自分でチェックする「自己監査」になってしまうからです。
また、方針が示されないと、彼らは安全を期してあらゆる可能性を確認せざるを得ず、お互いのリソースを圧迫します。「自社はこう運用したいが、論点はあるか」と、主導権を持って対話するのが理想です。
② 「指摘を待つ」のではなく「先回りする」
指摘を受けてから動くと、大幅な手戻りが発生します。たとえば「稟議規程はあるが、口頭やチャットで決裁され証跡がない」「重要な契約書が規程どおりの承認ルートを通っていない」といった規程と実態のズレは、厳しく指摘されます。
社内に監査対応の経験者がいない場合は、コンサルタントなど第三者の力を借りて、事前に論点を整理しておきましょう。課題を自社で把握したうえで相談するほうが圧倒的に進めやすく、上場スケジュールの短縮につながります。
③ ゴールは「審査に通ること」ではなく「自社の土台作り」
審査通過だけをゴールにすると、実態の伴わない規程が増えるだけです。IPO後も致命的なトラブルを起こさない土台作りをゴールにし、監査法人や証券会社には仕組みに穴がないかを確かめる「プロの検証役」になってもらいましょう。現場から不満が出たときに、彼らの存在を「納得材料」として使うのも一つの方法です。
IPO審査で指摘されやすい6つの失敗事例と対策
体制構築を後回しにした結果の失敗は、スケジュールの遅れにとどまらず、「不正」や「ガバナンスの欠如」という致命的な指摘に直結します。他社でよく見られる6つの失敗を、一覧にまとめました。
| 失敗事例 | 審査上のリスク | 対策のポイント |
|---|---|---|
| ① 事後稟議の常態化 | 経営者不正の温床とみなされる | 取引前に承認を得るルールを徹底し、記録を残す |
| ② 反社・与信チェックの後追い・失念 | 上場不適格と判断されるおそれ | 契約締結前のチェックと稟議への添付を、N-2 期から例外なく実施 |
| ③ 経理体制の属人化 | 粉飾・誤謬が起きやすく、開示の適正性を損なう | 業務を可視化し、ダブルチェックできる体制に移行 |
| ④ 口頭・チャット発注の常態化 | 取引の妥当性を検証できず、内部統制が否定される | 口約束を禁止し、ワークフローで証憑を残す |
| ⑤ 公私混同の放置 | 上場企業としての資質欠如 | 役員の経費も例外なくチェックする |
| ⑥ 私用デバイスの利用 | 情報漏洩による信用喪失、IT ガバナンスの欠如 | デバイス制限・ログ取得、SNS・生成 AI の利用ルールを整備 |
意思決定の失敗:事後稟議、反社・与信チェックの漏れ
成長の速いベンチャー企業でよく見られるのが、「取引を先行させ、承認は後から」という事後稟議です。社長の口頭承認だけで高額契約が進み、正式な稟議が後追いになるケースもあります。牽制が働いていないと判断されれば、上場延期に直結しかねません。
「株主や支援者からの紹介だから安心」とチェックを怠るケースも要注意です。紹介先の与信チェックを疎かにして多額の未回収が発生すれば、業績にも審査にも大きな影響が出ます。審査では、契約締結の前に反社・与信の両面でチェックし、その結果を稟議書に添付した実績が、N-2期から連続して求められます。契約書の反社排除条項の漏れも、今のうちに確認しておきましょう。
数字の信頼性に関わる失敗:属人化した経理、口頭・チャット発注
経理部長一人に決算権限が集中し、数年にわたって売上の計上時期が操作されると、粉飾に至るおそれがあります。属人化は不正だけでなく、意図しないミスも防げなくします。担当者が退職すれば業務が止まり、上場後の四半期開示やJ-SOX対応にも影響します。
口頭やチャットで仕事が動く状態は、監査法人のショートレビューでもよく指摘されます。第三者が取引の妥当性を検証できないためです。「口約束を禁止し、ワークフローを通す」ことが、N-1期の運用実績を作る必須条件です。
上場企業としての資質が問われる失敗:公私混同、私用デバイス
例えば、役員の家族の旅行代金が福利厚生費として計上されているような運用は、経営の健全性に重大な疑義を持たれます。これは技術的な問題ではなく、上場企業としての資質の問題と捉えられます。
情報管理も重要です。生成AIへの機密情報の入力や、SNS投稿からの情報漏洩など、リスクは身近にあります。2024年4月から適用されている内部統制基準の改訂により、IT環境の統制は監査でも重要項目になっています。システムによる制限とルール化は、N-2期のうちに完了させておきましょう。
まとめ:明日から取り組む3つのアクション
IPO準備を円滑に進めるために、本記事のポイントは3つです。
-
- 逆算の実行:N-1期の開始から逆算し、N-2期中に「試行運用」の期間を確保する
- 土台の設計:規程だけでなく、組織・プロセス・モニタリングの4階層を機能させる
- 能動的な対話:監査法人・主幹事証券に、自社の「仮説」を持って主体的に相談する
そのうえで、明日から取り組める「次の一歩」をご紹介します。
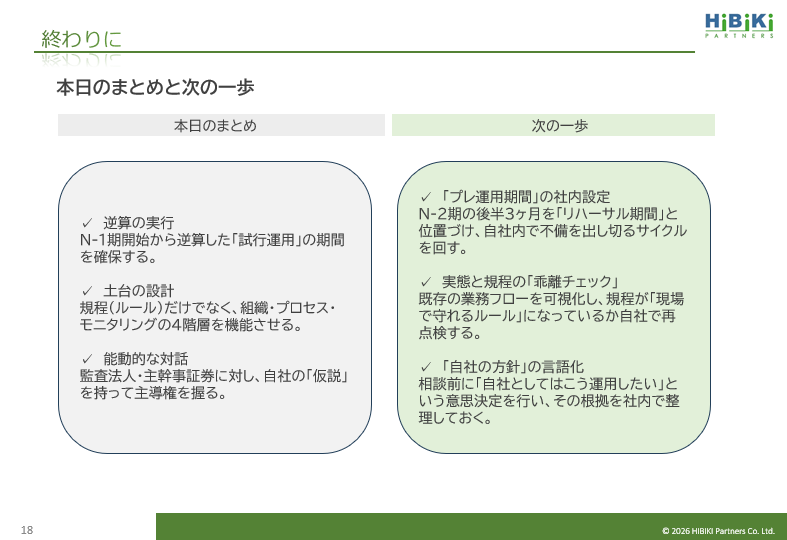
1つ目は、「プレ運用期間」の社内設定です。N-2期の後半3カ月を「リハーサル期間」と位置づけ、本番前に社内で不備を出し切り、修正のサイクルを回してください。
2つ目は、実態と規程の「乖離チェック」です。既存の業務フローを可視化し、規程が「現場で守れるルール」になっているかを再点検しましょう。
3つ目は、「自社の方針」の言語化です。専門家に相談する前に、「自社としてはこう運用したい、なぜならこうだから」という根拠を整理しておいてください。
IPO準備は長く険しい道のりですが、単なる審査のための作業ではありません。会社をより強く、より信頼される組織へとアップデートする絶好の成長機会です。
よくある質問
Q. IPO 準備はいつから始めればいいですか?
A. 一般に、上場予定期(N 期)の 3 期前にあたる N-3 期ごろから体制整備に着手します。N-1 期に最低 1 年間の運用実績が必要なため、規程や稟議制度などの仕組みは N-2 期までに整え、運用を始めておくことが重要です。
Q. 規程は、ひな形を使って整備してもよいですか?
A. ひな形を参考にするのは問題ありませんが、自社の実態に即した内容に調整することが欠かせません。現場で守れないルールは、審査で「形骸化している」と指摘されるリスクがあります。
Q. 監査法人にはどのように相談すればよいですか?
A. 「どうすればいいですか?」と答えを求めるのではなく、「自社はこう運用したいが、論点はあるか」と自社の方針を示して相談するのが効果的です。監査法人は立場上、具体的な指示を出しにくいため、仮説を持って臨むほうがスムーズに進みます。
Q.ショートレビューでよく指摘されるのはどんな点ですか?
A.代表的なのは、現場業務における口頭やチャットでの発注、事後稟議、経理業務の属人化など「規程と実態のズレ」です。証憑が残らない運用は、取引の妥当性を検証できないため改善を求められます。
※本記事は、2026年6月17日開催のウェビナーの内容を再構成したものです。一般的な情報提供を目的としており、個別の判断にあたっては専門家にご相談ください。
 響きパートナーズ株式会社
響きパートナーズは、スタートアップの創業期から成長期にかけての様々なステージにおける経営サポートと実務支援を行なうコンサルティング会社です。
現在、IPO支援をはじめとしたベンチャー企業の経営支援のプロフェッショナルとして、毎年、国内で上場する企業のおよそ10社に1社をご支援しています。ベンチャー経営に関する諸課題をお持ちの企業様に、アドバイスだけでなくコンサルタントが実際に手を動かし、課題解決に向けて伴走支援しています。
田島 寛之
新卒で鉄鋼メーカーへ入社し管理会計・原価計算を担当。公認会計士試験に合格し、有限責任あずさ監査法人で大手企業の法定監査に従事。その後、通信販売会社で財務経理・税務の責任者を経験。2024年より響きパートナーズでIPO準備企業・上場企業を支援。